Steigende Komplexität, knappe Teams
Mehr investierbare Anlageklassen, rasche Wechsel des Marktumfelds und instabile Korrelationen erschweren die Portfoliosteuerung. Hinzu kommen regulatorische Anforderungen und ein höherer Aufwand für das Reporting. Die personellen Kapazitäten wachsen damit häufig nicht mit; unter Kostendruck können sie sogar zurückgehen.
Die begrenzten Ressourcen werden zugleich für andere Aufgaben gebraucht: Bei vielen verpflichtungsorientierten Organisationen liegt der Schwerpunkt auf der Betreuung ihrer Mitglieder und der Erfüllung ihrer Verpflichtungen. Die Steuerung der Kapitalanlage gehört in der Regel nicht zum Kerngeschäft. Umso wichtiger ist eine gut organisierte Kapitalanlage: Internationalen Studien zufolge kann gute Governance bei verpflichtungsorientierten Vermögen einen Unterschied von ein bis zwei Prozentpunkten pro Jahr ausmachen.
Asset-Liability-Management-Studien (ALM-Studien) bilden die Grundlage für die langfristige Allokation. Veränderungen an den Märkten können jedoch schneller eintreten, als solche Studien erneuert werden. Das Portfolio muss deshalb auch zwischen den Planungszyklen aktiv gesteuert werden können.
Zugleich lässt sich das Leistungsversprechen häufig nicht allein durch eine solide Basisverzinsung, etwa aus Rentendirektbeständen, erfüllen lässt. Dafür braucht es einen aktiv gesteuerten liquiden Portfolioteil, der Faktor- und Risikoprämien gezielt nutzt. Ziel ist es, damit langfristig Überrenditen zu erwirtschaften und zur Finanzierung der Leistungen für Mitglieder und Versicherte beizutragen.
OCIO als modulares Modell
Bei einem Outsourced-Chief-Investment-Officer-Modell, kurz OCIO, übernimmt ein externer Partner vereinbarte Aufgaben in der liquiden Wertpapieranlage. Dazu können die Auswahl von Fonds und Fondsmanagern, der Portfolioaufbau, die taktische Steuerung, das Risikomanagement und das Reporting gehören.
Welche Leistungen übertragen werden, richtet sich nach der Organisation und dem Bedarf des Investors. Für kleinere und mittlere Einrichtungen, die ihre Anlagen bislang weitgehend selbst verwalten, kann dies vor allem operative Entlastung bedeuten: Sie müssen Fondsselektion, Überwachung und Reporting nicht vollständig mit eigenen Ressourcen abdecken.
Größere Anleger können einen OCIO ergänzend zu etablierten Strukturen einsetzen, etwa innerhalb einer vorhandenen Master-KVG mit Spezialfonds oder zur Steuerung bestehender Einzelmandate. Auch eine neue Struktur für liquide Anlagen lässt sich aufbauen. Wer darüber hinaus opportunistische Anlagethemen nutzen möchte, kann diese über ausgewählte Fonds erschließen, statt die entsprechenden Positionen im Eigenbestand aufzubauen. Rentendirektbestände und illiquide Anlagen können außerhalb des Mandats bleiben.
Die Leitplanken bleiben beim Investor
Die zuständigen Gremien bestimmen weiterhin die Anlagestrategie, das Risikobudget und die Nachhaltigkeitsvorgaben. Der OCIO trifft Anlageentscheidungen innerhalb dieses Rahmens.
Die Sorge, mit operativen Aufgaben auch die Kontrolle abzugeben, ist ein häufiger Vorbehalt gegenüber OCIO. Die Aufteilung der Zuständigkeiten soll dem begegnen. Über regelmäßiges Reporting und den Austausch im Anlageausschuss behalten die Verantwortlichen die Entwicklung des Portfolios im Blick. Dazu gehört eine offene Kommunikation, die auch komplexe Anlageentscheidungen verständlich macht.
Direktbestand und zusätzliche Renditequellen
Die Rentendirektanlage behält ihren Platz, insbesondere wenn Anlagen auf langfristige Verpflichtungen abgestimmt werden sollen. Sie bietet planbare laufende Erträge und ist vergleichsweise einfach zu bewirtschaften. Eine Bewertung zu fortgeführten Anschaffungskosten macht Durationsrisiken allerdings weniger sichtbar, ohne sie zu beseitigen. Für das langfristige Ergebnis bleiben zudem das Zinsniveau bei der Wiederanlage und die Inflation über die Anlagedauer relevant.
Für den liquiden Teil des Vermögens, mit dem zusätzliche Renditequellen erschlossen werden sollen, kommt es auf die Auswahl geeigneter Anlageklassen und Fonds an.
Am Beispiel von apoAsset beschrieb Edler, wie die Fondsselektion abläuft: Quantitative Analysen werden durch qualitative Prüfungen und persönliche Gespräche mit den Managern ergänzt. Nach der Investition folgt das laufende Monitoring, etwa auf Änderungen im Anlagestil oder Wechsel im verantwortlichen Team.
Hier muss die Dienstleistung des OCIO aber nicht enden. Neben der Auswahl von geeigneten Managern für bestimmte Asset-Klassen unterstützt der OCIO auch bei der Auswahl der Asset-Klassen selbst und befüllt diese bestmöglich.
Anbieter und Kosten prüfen
Woher die Selektionskompetenz eines Anbieters stammt, ist für die Wahl des OCIO-Partners entscheidend. Hinzu kommen zwei weitere Fragen: Wie unabhängig ist er bei der Auswahl von Anlagen und Fonds? Und kennt er die regulatorischen und organisatorischen Besonderheiten des Investors? Ebenso wichtig ist die Fähigkeit, komplexe Anlageentscheidungen gegenüber oftmals ehrenamtlich besetzten Gremien verständlich zu erklären.
Bei den Kosten reicht der Blick auf die Managementgebühr allein nicht aus. Administration, Verwahrung und Transaktionen gehören ebenfalls zur Rechnung. Eine im Vortrag vorgestellte Modellrechnung für ein Versorgungswerk zeigte mögliche Einsparungen: Darin ließen sich die Managementgebühren um etwa ein Drittel und die Administrationskosten um rund ein Viertel reduzieren.
Die Werte lassen sich nicht pauschal auf andere Mandate übertragen. Ob und in welchem Umfang ein OCIO entlasten kann, lässt sich deshalb nur anhand des konkreten Anlagevermögens und der bestehenden Organisation beurteilen.
OCIO als Perspektive
Angesichts wachsender Anforderungen und knapper interner Ressourcen sieht Edler OCIO als einen Weg, die Kapitalanlage besser zu organisieren. Seine Einschätzung zur künftigen Nutzung solcher Modelle:
Über das apoInstitutionell-Symposium
Das apoInstitutionell-Symposium der Deutschen Apotheker- und Ärztebank (apoBank) findet jährlich in Düsseldorf statt. Das Symposium bietet institutionellen Anlegerinnen und Anlegern ein Forum für den Austausch über aktuelle Kapitalmarktthemen, langfristige Anlagestrategien und regulatorische Entwicklungen.
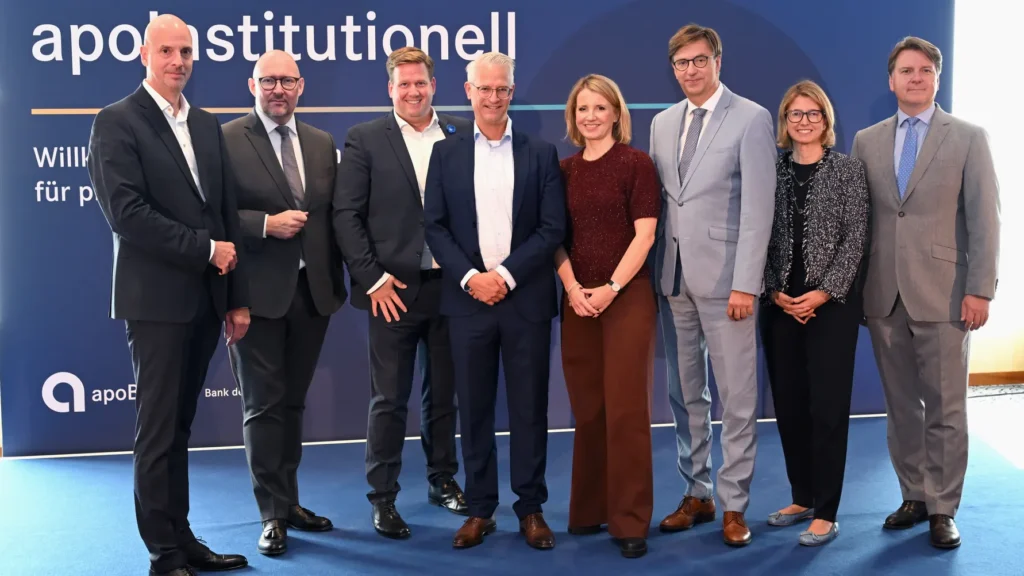
Die Themen und Impulse der diesjährigen Veranstaltung finden Sie im Rückblick auf das Symposium 2026.
